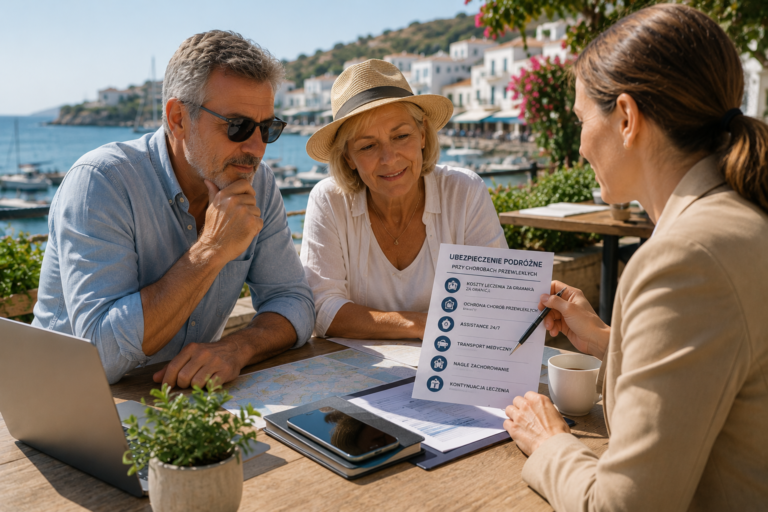
Choroba przewlekła nie musi oznaczać rezygnacji z zagranicznych wakacji, wyjazdu do rodziny czy dłuższego pobytu poza Polską. Wymaga jednak bardziej uważnego podejścia do ubezpieczenia podróżnego. Standardowa polisa turystyczna może nie zapewniać odpowiedniej ochrony, jeżeli nagła pomoc medyczna będzie związana z wcześniej rozpoznanym schorzeniem.
Zaostrzenie cukrzycy, problemy kardiologiczne, napad astmy, pogorszenie stanu osoby z nadciśnieniem albo inne nagłe zdarzenie wynikające z choroby przewlekłej może wymagać konsultacji, badań, hospitalizacji lub transportu medycznego. Za granicą koszty takiej pomocy mogą być wysokie.
Dlatego przed wyjazdem trzeba sprawdzić, czy ubezpieczenie obejmuje następstwa chorób przewlekłych oraz jak zostały one zdefiniowane. Dostępne warianty ochrony można porównać przez Porównywarka ubezpieczeń Poliseo, zwracając uwagę na koszty leczenia, assistance, transport medyczny oraz odpowiednie rozszerzenie związane ze stanem zdrowia podróżnego.
Czym jest choroba przewlekła w ubezpieczeniu podróżnym
Potoczne rozumienie choroby przewlekłej może różnić się od definicji stosowanej przez ubezpieczyciela.
Najczęściej chodzi o schorzenie, które zostało wcześniej rozpoznane, wymaga leczenia, kontroli medycznej albo regularnego przyjmowania leków.
Dokładna definicja znajduje się jednak w warunkach konkretnej polisy.
Nie należy samodzielnie zakładać, że dane schorzenie nie jest przewlekłe tylko dlatego, że od wielu miesięcy nie powoduje żadnych objawów.
Osoba może czuć się dobrze, regularnie przyjmować leki i normalnie funkcjonować, a z punktu widzenia ubezpieczenia nadal posiadać chorobę przewlekłą.
Dlaczego standardowa polisa może nie wystarczyć
Podstawowe ubezpieczenie podróżne chroni przed nagłymi zdarzeniami określonymi w umowie.
Jeżeli jednak problem zdrowotny jest związany z istniejącą wcześniej chorobą, zastosowanie mogą mieć szczególne zasady.
Dlatego osoba leczona przewlekle powinna sprawdzić możliwość rozszerzenia ochrony.
Brak odpowiedniego zakresu może prowadzić do sytuacji, w której polisa działa przy zwykłym urazie podczas wakacji, ale nie zapewnia oczekiwanej ochrony po nagłym pogorszeniu wcześniej rozpoznanego schorzenia.
Zaostrzenie choroby przewlekłej podczas wakacji
Nawet dobrze kontrolowana choroba może nagle się zaostrzyć.
Wpływ mogą mieć zmiana klimatu, wysoka temperatura, wysiłek, stres, infekcja, odwodnienie lub inne czynniki.
Podróżny może wymagać pilnej konsultacji albo pobytu w szpitalu.
Przy wyborze polisy należy sprawdzić, czy koszty takiej pomocy są objęte ochroną.
Samo posiadanie wysokiej sumy kosztów leczenia nie wystarczy, jeżeli zdarzenie związane z chorobą przewlekłą pozostaje poza zakresem.
Nadciśnienie a ubezpieczenie podróżne
Nadciśnienie jest częstym schorzeniem, z którym wiele osób normalnie podróżuje.
Jeżeli jest rozpoznane i leczone, warto uwzględnić je podczas wyboru ubezpieczenia.
Nagłe pogorszenie stanu może wymagać konsultacji, badań albo obserwacji w placówce medycznej.
Nie oznacza to, że każda osoba z nadciśnieniem będzie miała problemy podczas wyjazdu.
Chodzi o zabezpieczenie finansowe sytuacji, której nie można przewidzieć.
Cukrzyca podczas zagranicznego wyjazdu
Osoba z cukrzycą powinna szczególnie dobrze przygotować się do podróży.
Oprócz odpowiedniej polisy ważny jest zapas leków, insuliny lub innych środków potrzebnych w codziennym leczeniu.
Zmiana strefy czasowej, sposób odżywiania i aktywność mogą wpływać na codzienną organizację terapii.
Jeżeli dojdzie do nagłego pogorszenia stanu zdrowia wymagającego pomocy medycznej, znaczenie będzie miał zakres dotyczący choroby przewlekłej.
Warto również sprawdzić zasady przewozu leków i sprzętu medycznego.
Choroby serca a polisa turystyczna
Osoba leczona kardiologicznie nie powinna zakładać, że standardowe ubezpieczenie automatycznie obejmie każde zdarzenie związane z układem krążenia.
Przed wyjazdem należy sprawdzić definicje i wymagane rozszerzenia.
Szczególne znaczenie ma odpowiednio wysoka suma kosztów leczenia.
W przypadku poważnego zdarzenia mogą być potrzebne badania, hospitalizacja, specjalistyczne procedury oraz transport.
Koszty mogą szybko osiągnąć wysoki poziom, szczególnie poza Europą.
Astma podczas podróży
Astma może być przez długi czas dobrze kontrolowana.
Zmiana klimatu, alergeny, infekcja albo duży wysiłek mogą jednak doprowadzić do nasilenia objawów.
Osoba chorująca na astmę powinna mieć przy sobie zalecone leki i sprawdzić zakres ubezpieczenia.
Jeżeli potrzebna będzie nagła interwencja medyczna, ważne jest, aby zdarzenie związane z wcześniej rozpoznanym schorzeniem nie było pominięte przy wyborze polisy.
Choroby tarczycy i inne regularnie leczone schorzenia
Nie każda choroba przewlekła powoduje wysokie ryzyko nagłej hospitalizacji.
Nie oznacza to jednak, że można ją automatycznie pominąć.
Jeżeli schorzenie zostało rozpoznane i wymaga regularnego leczenia, należy sprawdzić definicję stosowaną przez ubezpieczyciela.
Przy wyborze polisy nie powinno się samodzielnie decydować, że choroba jest zbyt mało poważna, aby ją uwzględnić.
Najważniejsze jest dopasowanie informacji do pytań i warunków konkretnego produktu.
Choroba nowotworowa a podróż
Osoby w trakcie lub po leczeniu onkologicznym mogą również planować wyjazdy.
W takim przypadku wybór ochrony wymaga szczególnej uwagi.
Znaczenie ma aktualny stan zdrowia, rodzaj leczenia oraz definicje zawarte w polisie.
Nie należy zakładać, że każde zdarzenie będzie objęte standardowym rozszerzeniem wyłącznie dlatego, że produkt przewiduje ochronę chorób przewlekłych.
Przy bardziej złożonych problemach zdrowotnych szczególnie ważne jest dokładne przeczytanie warunków przed zawarciem umowy.
Koszty leczenia przy chorobie przewlekłej
Suma kosztów leczenia jest jednym z najważniejszych parametrów polisy turystycznej.
Powinna odpowiadać kierunkowi podróży.
Innego poziomu zabezpieczenia może wymagać krótki wyjazd do sąsiedniego kraju europejskiego, a innego podróż do Stanów Zjednoczonych, Kanady czy odległego państwa poza Europą.
Poważne zaostrzenie choroby może wymagać pobytu w szpitalu.
Dlatego nie warto analizować sumy wyłącznie pod kątem pojedynczej wizyty lekarskiej.
Hospitalizacja za granicą
Jeżeli stan zdrowia znacząco się pogorszy, lekarz może zdecydować o hospitalizacji.
Koszty związane z pobytem w szpitalu mogą być wysokie.
Ważne jest więc zarówno objęcie choroby przewlekłej ochroną, jak i odpowiednia suma kosztów leczenia.
Podróżny powinien także wiedzieć, jak działa assistance.
Jeżeli sytuacja pozwala, warto korzystać z procedur wskazanych w polisie, ponieważ ułatwia to organizację świadczeń i ich rozliczenie.
Transport medyczny do Polski
Poważne pogorszenie zdrowia może uniemożliwić standardowy powrót samolotem, samochodem czy autokarem.
Wtedy potrzebny może być specjalistyczny transport.
W zależności od stanu pacjenta może oznaczać przewóz sanitarny albo inną formę transportu z odpowiednim zabezpieczeniem medycznym.
Przy dalekich podróżach koszty mogą być szczególnie wysokie.
Dlatego transport medyczny powinien być jednym z podstawowych punktów sprawdzanych w ubezpieczeniu osoby przewlekle chorej.
Assistance przy chorobie przewlekłej
Assistance pomaga zorganizować działania po nagłym zdarzeniu.
Podróżny znajdujący się za granicą często nie wie, do której placówki powinien się udać ani w jaki sposób rozliczyć wizytę.
Odpowiednio działające assistance może pomóc w organizacji pomocy zgodnie z zakresem polisy.
Warto zapisać dane potrzebne do korzystania z assistance jeszcze przed podróżą.
Informacje powinien znać również współmałżonek, partner lub inna osoba podróżująca razem z ubezpieczonym.
EKUZ przy chorobie przewlekłej
Osoba podróżująca po państwach, w których może korzystać z EKUZ, powinna rozważyć posiadanie karty również wtedy, gdy kupuje prywatną polisę.
EKUZ umożliwia korzystanie z określonej publicznej opieki zdrowotnej na zasadach obowiązujących w danym kraju.
Nie pokrywa jednak wszystkich możliwych wydatków związanych z podróżą.
Prywatne ubezpieczenie może zapewniać dodatkową ochronę, w tym assistance oraz transport medyczny zgodnie z warunkami.
Oba rozwiązania mogą się więc uzupełniać.
Leki przyjmowane na stałe
Podróżny leczony przewlekle powinien zabrać odpowiednią ilość regularnie stosowanych leków.
Warto uwzględnić również niewielki zapas na wypadek opóźnienia podróży.
Leki najlepiej przewozić w sposób zgodny z wymaganiami dotyczącymi konkretnego preparatu.
Niektóre wymagają odpowiedniej temperatury.
Przy wyjeździe samolotem trzeba również sprawdzić zasady przewozu leków i sprzętu medycznego w bagażu podręcznym.
Ubezpieczenie nie zastępuje właściwego przygotowania własnego leczenia.
Utrata leków podczas podróży
Walizka może zaginąć albo zostać dostarczona z opóźnieniem.
Dlatego najważniejszych leków nie warto umieszczać wyłącznie w bagażu rejestrowanym.
Osoba przewlekle chora powinna mieć podstawowe preparaty łatwo dostępne.
Jeżeli mimo zabezpieczenia dojdzie do utraty leków, należy sprawdzić zakres assistance i ubezpieczenia bagażu.
Nie każda polisa automatycznie pokrywa zakup każdego utraconego preparatu.
Sprzęt medyczny podczas wyjazdu
Niektórzy podróżni korzystają z urządzeń medycznych potrzebnych w codziennym funkcjonowaniu.
Mogą to być urządzenia związane z kontrolą choroby lub inne przedmioty zalecone przez specjalistę.
Przed wyjazdem warto sprawdzić sposób ich przewozu oraz warunki dotyczące bagażu.
Sprzęt medyczny może być traktowany inaczej niż zwykłe rzeczy osobiste.
Szczególnie przy kosztownych urządzeniach trzeba sprawdzić limity odpowiedzialności.
Dokumentacja medyczna na wyjazd
Osoba z bardziej złożoną historią leczenia może rozważyć zabranie podstawowej dokumentacji.
Może być przydatna informacja o przyjmowanych lekach, alergiach i najważniejszych rozpoznaniach.
Przy wyjazdach do państw, w których trudno będzie posługiwać się językiem polskim, pomocne może być przygotowanie podstawowych informacji w języku zrozumiałym dla lokalnego personelu.
Nie trzeba zabierać całej wieloletniej historii choroby.
Najważniejsze są informacje mogące mieć znaczenie przy nagłej pomocy.
Czy potrzebne jest zaświadczenie od lekarza
Nie każda podróż osoby przewlekle chorej wymaga dodatkowego zaświadczenia.
Może ono być jednak przydatne przy określonych lekach, sprzęcie medycznym lub szczególnych wymaganiach związanych z transportem.
W przypadku wątpliwości dotyczących bezpieczeństwa samej podróży decyzję medyczną powinien ocenić lekarz prowadzący.
Ubezpieczenie chroni przed finansowymi następstwami określonych zdarzeń, ale nie potwierdza, że podróż jest bezpieczna z medycznego punktu widzenia.
Choroby przewlekłe a wyjazd samolotem
Długi lot może oznaczać kilka lub kilkanaście godzin siedzenia, zmianę strefy czasowej i ograniczony dostęp do części codziennych udogodnień.
Osoba przyjmująca leki o określonych godzinach powinna wcześniej zaplanować sposób terapii podczas podróży.
Warto również mieć leki w bagażu podręcznym.
Przy zaawansowanych problemach zdrowotnych mogą obowiązywać dodatkowe wymagania przewoźnika.
Polisa turystyczna nie zastępuje zasad linii lotniczej dotyczących możliwości odbycia podróży.
Choroby przewlekłe a wakacje w wysokich temperaturach
Upał może zwiększać obciążenie organizmu.
Szczególnie ostrożne powinny być osoby z chorobami układu krążenia, cukrzycą oraz innymi schorzeniami, na które może wpływać odwodnienie.
Przygotowanie do wyjazdu obejmuje więc nie tylko zakup ubezpieczenia.
Należy pamiętać o odpowiednim nawodnieniu, lekach i zaleceniach związanych z własnym stanem zdrowia.
Polisa zabezpiecza skutki określonych nagłych zdarzeń, ale profilaktyka nadal pozostaje podstawą bezpiecznej podróży.
Choroba przewlekła a aktywny wypoczynek
Osoba z chorobą przewlekłą może jednocześnie być bardzo aktywna.
Może jeździć na rowerze, chodzić po górach, pływać lub uprawiać inne sporty.
W takim przypadku trzeba sprawdzić dwa niezależne elementy.
Pierwszym jest rozszerzenie dotyczące choroby przewlekłej.
Drugim jest klasyfikacja konkretnej aktywności sportowej.
Jeżeli dany sport wymaga dodatkowego rozszerzenia, sama ochrona choroby przewlekłej nie rozwiązuje tego problemu.
Choroba przewlekła a wyjazd na narty
Narciarstwo łączy ryzyko urazu sportowego z możliwością wystąpienia nagłego problemu zdrowotnego.
Osoba przewlekle chora powinna więc sprawdzić zarówno właściwe rozszerzenie medyczne, jak i zakres sportowy.
Znaczenie mają również koszty ratownictwa.
W niektórych państwach interwencja na stoku może prowadzić do znacznych wydatków.
Polisa powinna odpowiadać wszystkim głównym ryzykom wyjazdu, a nie wyłącznie jednej chorobie.
Choroba przewlekła a praca za granicą
Jeżeli celem podróży jest praca, standardowa ochrona turystyczna może wymagać dodatkowego rozszerzenia.
Szczególnie ważne jest rozróżnienie pomiędzy zwykłym pobytem turystycznym a wykonywaniem pracy fizycznej.
Osoba przewlekle chora wyjeżdżająca do pracy może więc potrzebować kilku odpowiednio dobranych elementów ochrony jednocześnie.
Nie wystarczy zaznaczyć wyłącznie choroby przewlekłej.
Polisa powinna odpowiadać również rzeczywistemu celowi wyjazdu.
Ubezpieczenie seniora z chorobą przewlekłą
Wiek sam w sobie nie oznacza choroby przewlekłej.
Wśród seniorów częściej występują jednak schorzenia wymagające regularnego leczenia.
Dlatego przy ubezpieczeniu starszego podróżnego warto przeanalizować aktualny stan zdrowia i przyjmowane leki.
Nie należy zakładać, że polisa określona jako odpowiednia dla seniora automatycznie obejmuje wszystkie wcześniejsze choroby.
Zakres zawsze trzeba sprawdzić w dokumentacji konkretnego wariantu.
Ubezpieczenie dziecka z chorobą przewlekłą
Dzieci również mogą wymagać stałego leczenia.
Może chodzić o astmę, cukrzycę, alergie lub inne schorzenia.
Rodzic powinien sprawdzić ochronę choroby przewlekłej dokładnie tak samo jak w przypadku dorosłego.
Warto również przygotować odpowiedni zapas leków i informacje potrzebne osobie sprawującej opiekę nad dzieckiem.
Ma to szczególne znaczenie podczas kolonii, obozu albo wyjazdu bez rodziców.
Ciąża a choroba przewlekła
Ciąża nie powinna być automatycznie utożsamiana z chorobą przewlekłą.
Ubezpieczenia podróżne mogą posiadać osobne zasady dotyczące ciąży i związanej z nią pomocy medycznej.
Kobieta w ciąży, która dodatkowo choruje przewlekle, powinna więc sprawdzić oba obszary.
Znaczenie może mieć również tydzień ciąży i charakter planowanej podróży.
Nie warto przenosić zasad dotyczących chorób przewlekłych bezpośrednio na wszystkie zdarzenia związane z ciążą.
Ubezpieczenie do USA przy chorobie przewlekłej
Podróż do Stanów Zjednoczonych wymaga szczególnie dokładnej analizy kosztów leczenia.
Przy istniejącej chorobie przewlekłej trzeba połączyć odpowiednio wysoką sumę z właściwym rozszerzeniem ochrony.
Sama wysoka suma bez objęcia zaostrzenia choroby może być niewystarczająca.
Z kolei samo rozszerzenie przy zbyt niskim limicie może nie zapewniać odpowiedniego zabezpieczenia przy poważnej hospitalizacji.
Oba elementy trzeba więc analizować razem.
Ubezpieczenie w Europie przy chorobie przewlekłej
Wyjazd po Europie również wymaga odpowiedniej ochrony.
Możliwość korzystania z EKUZ jest bardzo przydatna, ale nie usuwa wszystkich ryzyk finansowych.
Prywatna polisa może zapewniać szersze assistance i transport do Polski zgodnie z warunkami.
Przy krótkim wyjeździe wiele osób lekceważy ubezpieczenie, zakładając, że w ciągu kilku dni nic się nie wydarzy.
Nagłe zaostrzenie choroby nie zależy jednak od długości urlopu.
Karencja i początek ochrony
Przy zawieraniu polisy trzeba sprawdzić dokładną datę rozpoczęcia ochrony.
Szczególne zasady mogą obowiązywać, jeżeli ubezpieczenie kupowane jest już po rozpoczęciu podróży.
Najbezpieczniej zadbać o polisę przed opuszczeniem Polski.
Nie należy zakładać, że zakup dokonany już po wystąpieniu problemu zdrowotnego obejmie to zdarzenie.
Ubezpieczenie ma chronić przed przyszłym, niepewnym ryzykiem.
Czy trzeba informować o wszystkich chorobach
Sposób przekazywania informacji zależy od konstrukcji procesu zawarcia polisy.
Jeżeli ubezpieczyciel zadaje pytania dotyczące stanu zdrowia, należy odpowiadać zgodnie z prawdą.
W niektórych produktach rozszerzenie chorób przewlekłych może być wybierane bez szczegółowego wskazywania każdego schorzenia.
Nie należy jednak samodzielnie zatajać informacji, o które ubezpieczyciel wyraźnie pyta.
Prawidłowe dane są szczególnie ważne przy późniejszej ocenie zdarzenia.
Co zrobić przy nagłym pogorszeniu zdrowia za granicą
Jeżeli występuje zagrożenie zdrowia lub życia, priorytetem jest szybkie uzyskanie pomocy medycznej.
W pozostałych sytuacjach warto działać zgodnie z procedurą assistance określoną w polisie.
Należy zachować dokumentację medyczną, wyniki badań oraz rachunki, jeżeli zostały poniesione wydatki.
Dokumenty powinny wskazywać rozpoznanie i wykonane świadczenia.
Może to być szczególnie istotne, gdy problem jest związany z wcześniej istniejącą chorobą.
Jak zgłosić koszty leczenia
Procedura zależy od ubezpieczyciela.
W części sytuacji leczenie może zostać zorganizowane przez assistance.
W innych podróżny może najpierw ponieść określony koszt, a później ubiegać się o jego rozliczenie zgodnie z warunkami.
Dlatego warto znać procedurę przed wyjazdem.
Po wystąpieniu zdarzenia stres i problemy zdrowotne utrudniają dokładne czytanie dokumentacji.
Najczęstsze błędy osób z chorobami przewlekłymi
Pierwszym błędem jest przekonanie, że dobrze kontrolowana choroba nie musi być uwzględniana przy ubezpieczeniu.
Drugim jest wybór wysokiej sumy kosztów leczenia bez sprawdzenia zakresu dotyczącego choroby przewlekłej.
Kolejnym problemem jest zabranie całego zapasu leków wyłącznie w bagażu rejestrowanym.
Podróżni często zapominają również o transporcie medycznym i assistance.
Przy aktywnym wyjeździe dodatkowym błędem może być brak rozszerzenia sportowego.
Jak wybrać ubezpieczenie podróżne przy chorobie przewlekłej
Najpierw trzeba sprawdzić, czy polisa obejmuje zaostrzenie wcześniej rozpoznanych chorób i czy wymaga odpowiedniego rozszerzenia.
Następnie należy dobrać sumę kosztów leczenia do kraju podróży.
Kolejnymi elementami są hospitalizacja, assistance i transport medyczny do Polski.
Osoba aktywna powinna dodatkowo sprawdzić sporty i inne zajęcia planowane podczas wyjazdu.
Jeżeli celem podróży jest praca, trzeba uwzględnić również jej charakter.
Przed wyjazdem warto przygotować zapas regularnie przyjmowanych leków, podstawową dokumentację oraz dane pozwalające szybko skorzystać z ubezpieczenia.
Dobrze dobrana polisa dla osoby z chorobą przewlekłą nie powinna opierać się wyłącznie na wysokiej sumie kosztów leczenia. Najważniejsze jest potwierdzenie, że ochrona rzeczywiście obejmuje nagłe pogorszenie stanu związane z istniejącym wcześniej schorzeniem. Dopiero połączenie właściwego rozszerzenia, odpowiedniej sumy, assistance i transportu medycznego tworzy ochronę dopasowaną do realnego ryzyka zagranicznej podróży.